



 Affaires / Finances
 Banque / Crédit

 Concurrence / Consommation / Distribution
 Droit du sport et Droit de l’évènementiel
 Droit du marché de l’art
 Environnement / Energie
 Finance et patrimoine
 Fiscal
 Immobilier
 Professions réglementées
 Propriété intellectuelle et TIC
 Droit Public
 Ressources humaines
 Transmission d’entreprise
La banque ne peut plus refuser de rembourser une opération de paiement non autorisée en invoquant la négligence grave de son client. Elle rembourse d’abord. Elle agit ensuite en recouvrement si elle estime pouvoir prouver cette négligence. La charge de l’avance change de camp.

Le client qui communique ses identifiants à un faux conseiller et valide des opérations qu’il n’a pas initiées commet peut-être une négligence grave. L’usurpation du numéro de téléphone de la banque ne suffit pas à l’en dispenser. Les juges du fond doivent examiner son comportement concrètement.
La logique de fond est constante : davantage de données partagées entre administrations, des délais de contrôle et de conservation allongés, des pouvoirs d’investigation étendus et un arsenal répressif renforcé

À la veille des élections municipales de 2026, la loi du 22 décembre 2025 consacre enfin un véritable statut de l’élu local et apporte des évolutions importantes en matière de droits, de protection, de déontologie et de fin de mandat.

Le certificat d’authenticité a vocation à suivre l’œuvre d’art tout au long de sa vie et participe pleinement à sa cotation sur le marché de l’art. La valeur du certificat est donc telle que sa falsification est de nature à causer un préjudice, même si l’œuvre certifiée est quant à elle bien authentique.

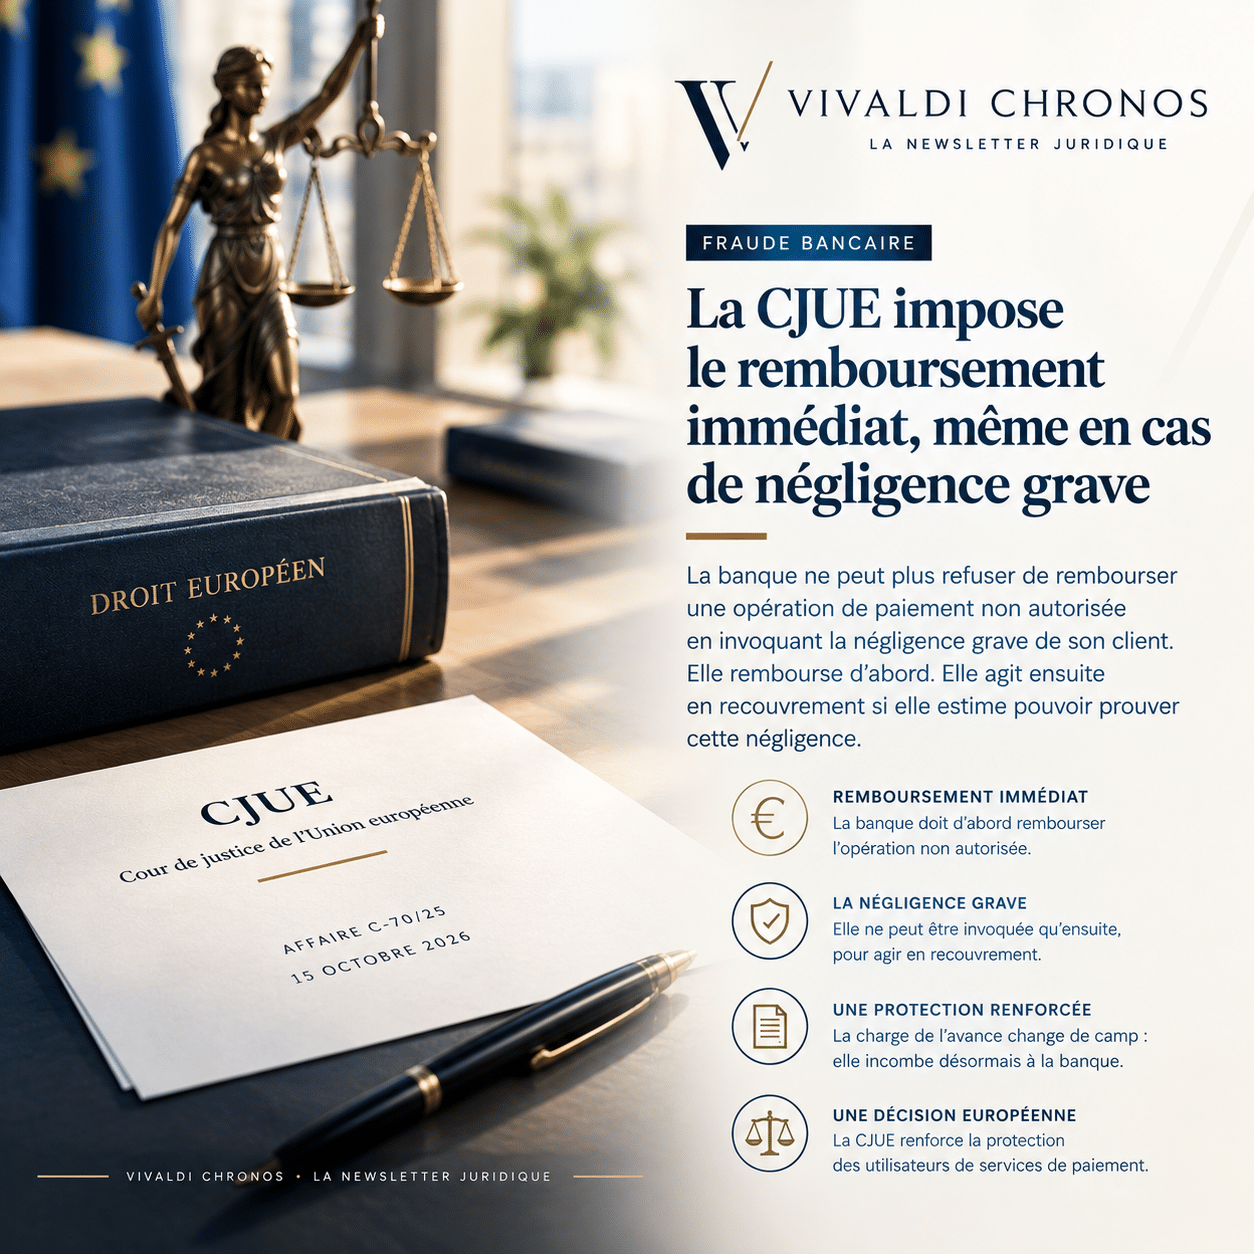
La banque ne peut plus refuser de rembourser une opération de paiement non autorisée en invoquant la négligence grave de son client. Elle rembourse d’abord. Elle agit ensuite en recouvrement si elle estime pouvoir prouver cette négligence. La charge de l’avance change de camp.
Le créancier auquel l’insaisissabilité de la résidence principale reste inopposable bénéficie de l’interruption de prescription attachée à sa déclaration de créance. Cette interruption dure jusqu’à la clôture de la liquidation judiciaire, et aucun événement intermédiaire n’y met fin. Source : Cass. com., 9 septembre 2026, n° 25-15.719, n° 435 F-D I. Un contentieux devenu classique : la mainlevée du privilège L’affaire réunit tous les ingrédients d’un dossier de saisie immobilière contemporain. Le 24 septembre 2008, une banque consent un prêt à deux époux, codébiteurs solidaires. Le prêt finance l’acquisition de leur résidence principale. La banque inscrit un privilège de prêteur…
La cession de parts de SARL à un tiers est nulle si le projet n’a pas été notifié à la société et à chacun des associés. Peu importe que les cédants soient gérants et que l’agrément ait été donné en assemblée générale.
Une lettre de mise en demeure qui identifie les créances cédées, le cessionnaire et la qualité du cédant chargé du recouvrement notifie valablement la cession. Le débiteur cédé ne peut plus opposer au fonds de titrisation les lacunes du bordereau.
Depuis le 1er janvier 2026, le règlement BMR, qui encadre la fourniture, la contribution et l'utilisation des indices de référence (comme l'Euribor) au sein de l'Union européenne, ne s’applique plus aux indices d’importance non significative. L’AMF en tire les conséquences dans ses instructions et précise, par la même occasion, la notification préalable à la consignation à la Caisse des dépôts des sommes revenant à des porteurs non identifiés.
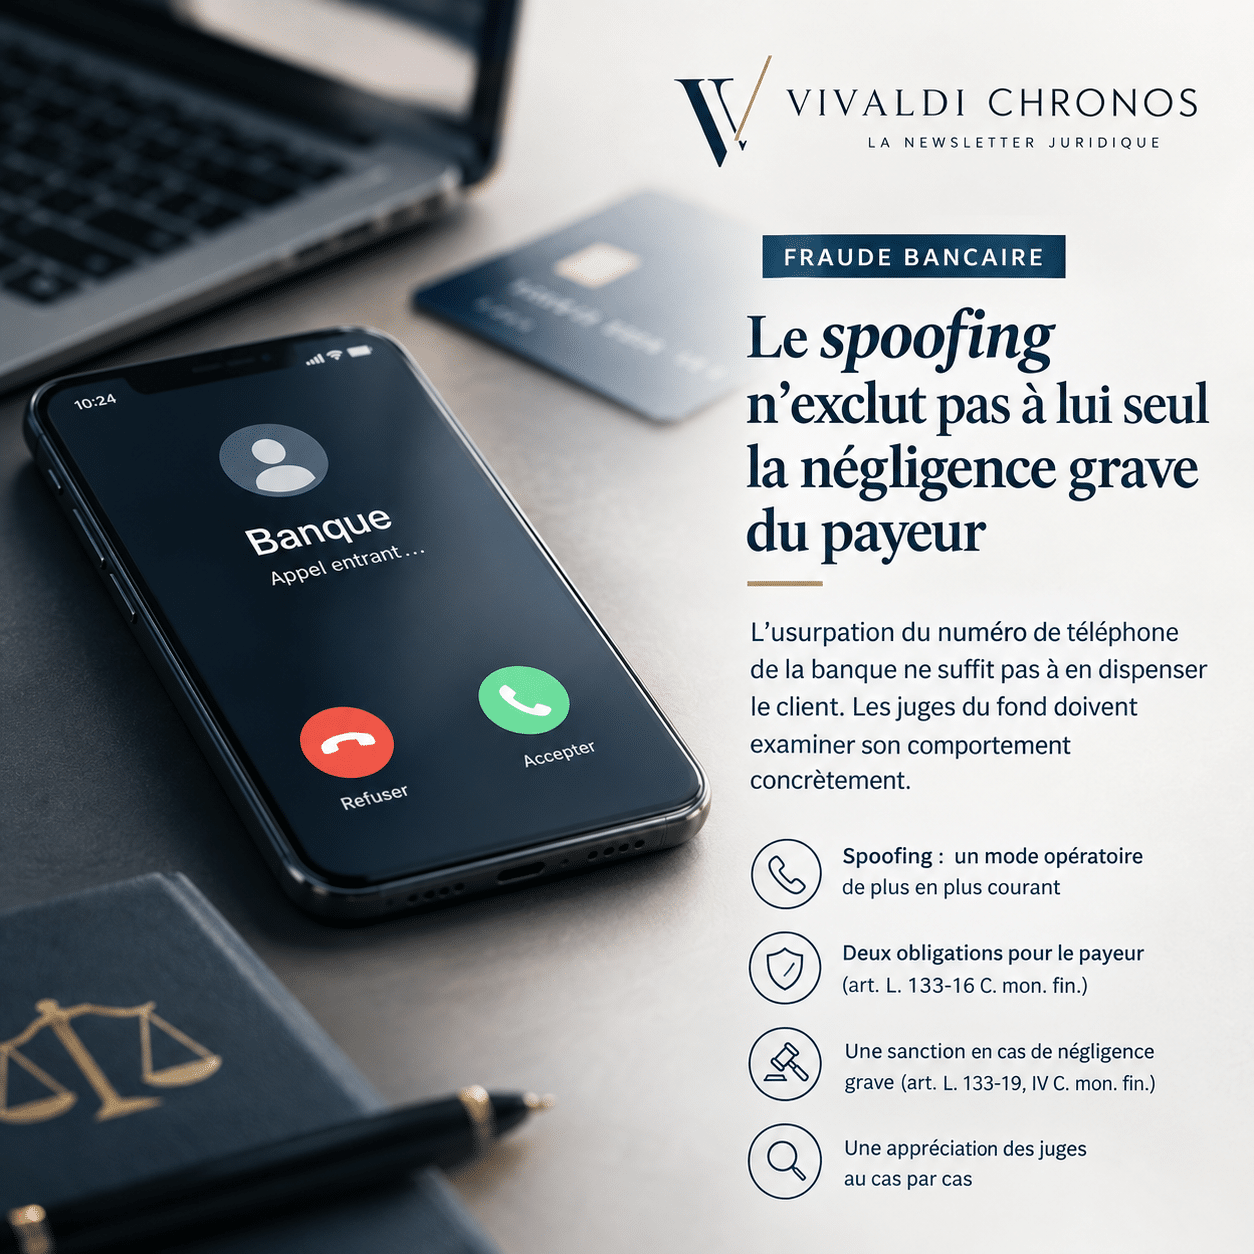
Le client qui communique ses identifiants à un faux conseiller et valide des opérations qu’il n’a pas initiées commet peut-être une négligence grave. L’usurpation du numéro de téléphone de la banque ne suffit pas à l’en dispenser. Les juges du fond doivent examiner son comportement concrètement.
Le projet de loi de finances 2026 a créé une contribution de 50 euros pour saisir le Conseil de prud’hommes. Le projet de loi de finances 2026 a été adopté, sans vote, le 19 janvier dernier.

Le Code du travail accorde une protection particulière à certains salariés en raison de leur mission de représentation ou de leur engagement dans la vie de l’entreprise ou de la collectivité.
Cession de titres à la valeur nominale et abus de droit .Un rapide tour d'horizon à la faveur de de deux décisions rendues par la Commission des Abus de Droit
La banque, tenue à une obligation de non-ingérence dans les affaires de son client, n'a pas à procéder à des investigations sur l'origine et l'importance des fonds versés sur ses comptes ni même à l'interroger sur l'existence de mouvements de grande ampleur, dès lors que ces opérations ont une apparence de régularité et qu'aucun indice de falsification ne peut être décelé
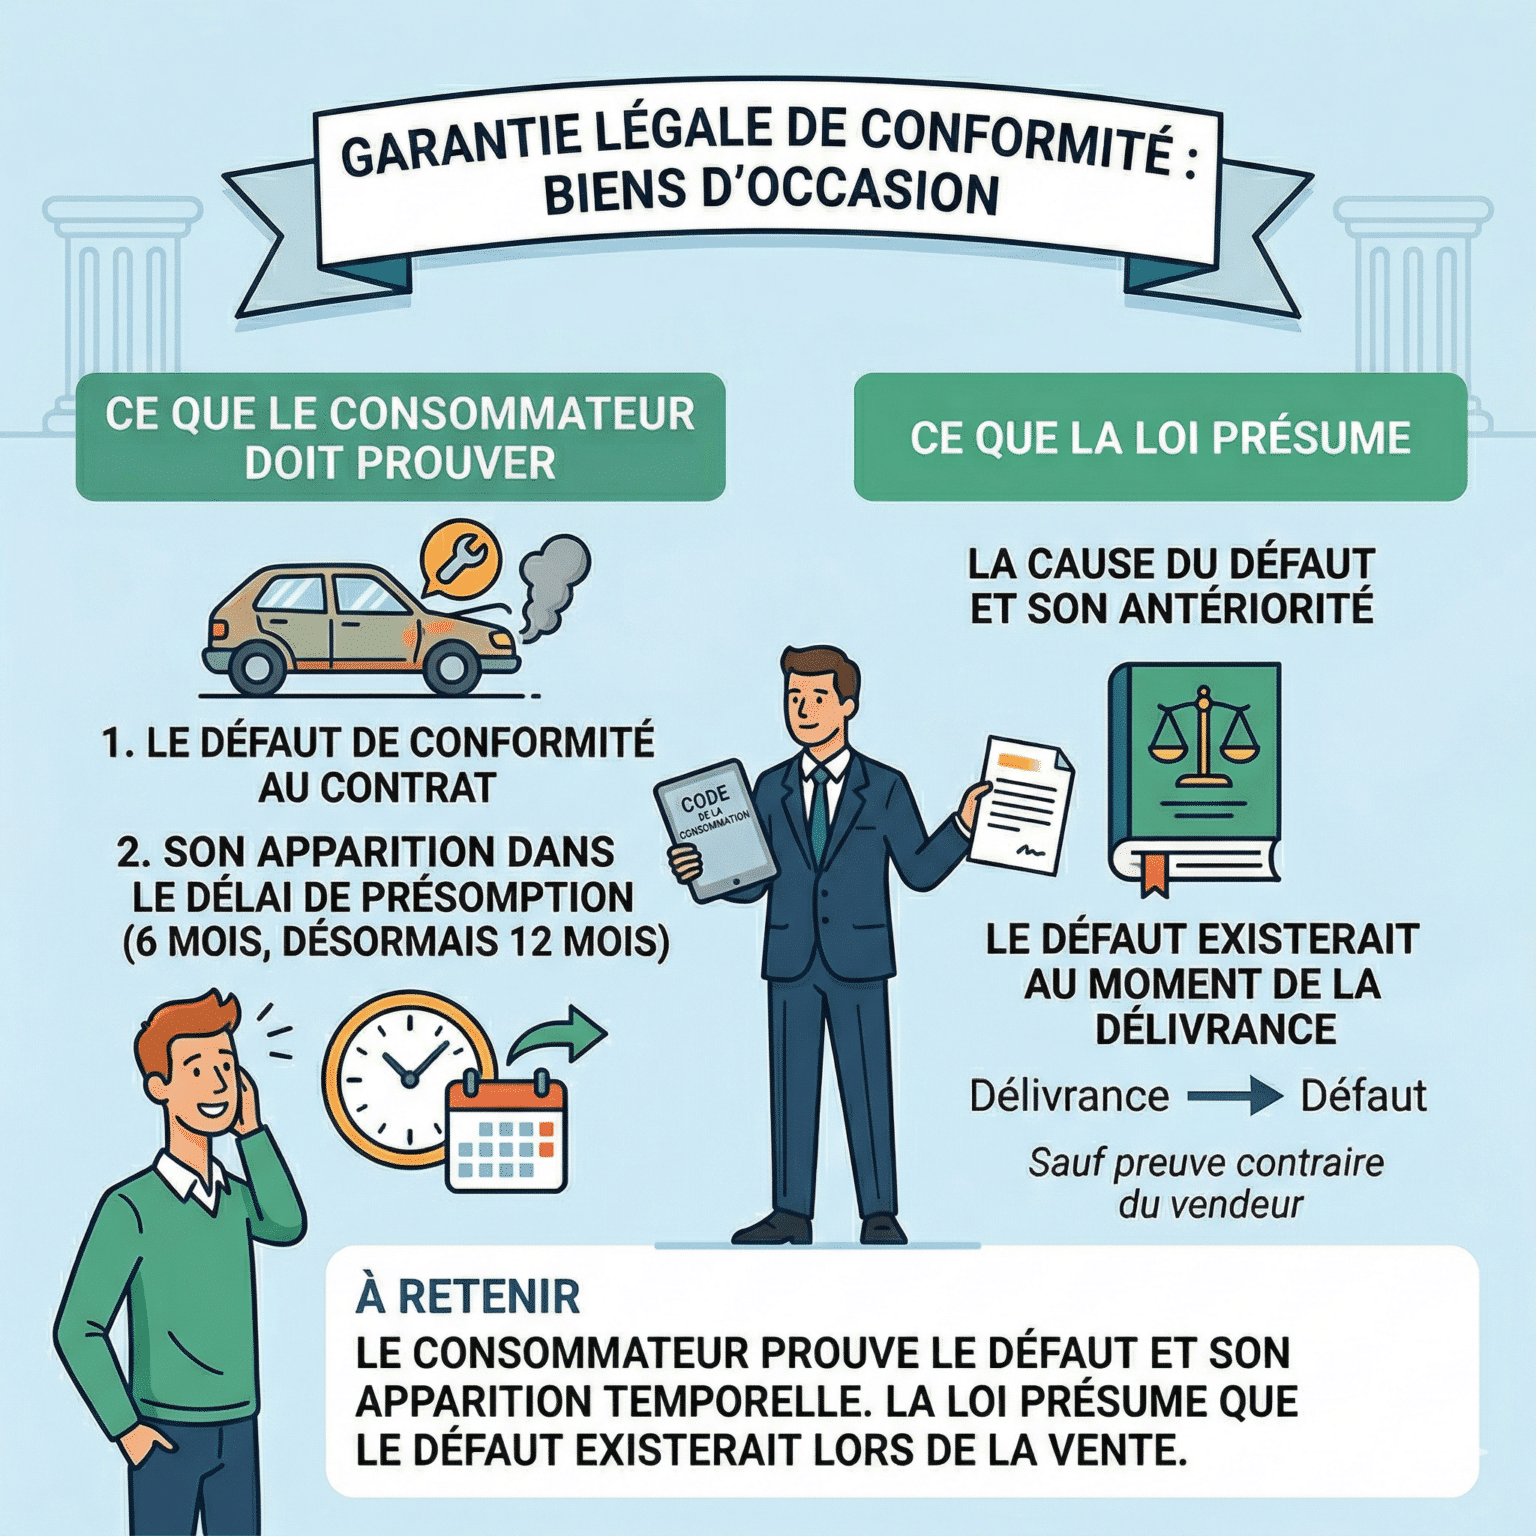
Un consommateur qui achète un véhicule d'occasion tombé en panne cinq mois après la livraison peut invoquer la garantie légale de conformité. Il lui suffit de prouver que le bien n'est pas conforme au contrat et que le défaut s'est révélé dans les six mois suivant la délivrance. Il n'a pas à démontrer la cause du défaut ni à prouver que celui-ci existait dès l'origine : la loi le présume.
Le droit de jouissance privative sur une partie commune constitue un aménagement des prérogatives des copropriétaires. S’il confère à son titulaire un pouvoir exclusif d’usage, il demeure strictement encadré par la loi, le règlement de copropriété et les droits concurrents des autres copropriétaires. La jurisprudence récente en offre une nouvelle illustration en rappelant que le titulaire d’un tel droit doit démonter les installations qu’il a édifiées lorsqu’elles portent atteinte aux droits d’autrui, sans pouvoir prétendre à indemnisation.