

Prêt annulé pour clauses abusives : le juge peut-il compenser d’office les restitutions ?
La CJUE admet que le juge national compense d’office la créance de restitution du consommateur et celle du prêteur, à condition que son droit interne lui confère ce pouvoir. En France, l’article 1347 du code civil commande la prudence : la compensation suppose d’être invoquée.

Fraude au changement de RIB : à la banque de produire l’ordre de paiement
Le consentement du payeur s’apprécie virement par virement, et au regard du bénéficiaire désigné. Une instruction antérieure ne vaut pas autorisation pour les paiements suivants. La banque qui ne produit pas l’ordre ne peut pas reprocher au client de ne pas le produire à sa place.
Créance de restitution après résolution : pas de privilège de procédure
Un contrat conclu avant l’ouverture de la procédure collective, résolu après pour inexécution d’une obligation autre que le paiement d’une somme d’argent, laisse naître une créance de restitution. Cette créance naît certes après le jugement d’ouverture. Elle n’obtient pourtant aucun traitement préférentiel.
Disproportion du cautionnement : les engagements antérieurs arrivés à terme comptent encore
Un cautionnement antérieur arrivé à terme continue de grever l’endettement de la caution tant que subsiste son obligation de règlement. Les juges du fond ne peuvent donc l’écarter du calcul de la disproportion au seul motif que le terme est échu.
Compensation : la prescription de la créance invoquée ne l’empêche plus
La compensation éteint les dettes réciproques à la date où ses conditions se réunissent, non à la date où une partie l’invoque. Le débiteur poursuivi peut donc l’opposer alors même que sa propre créance se trouve prescrite.
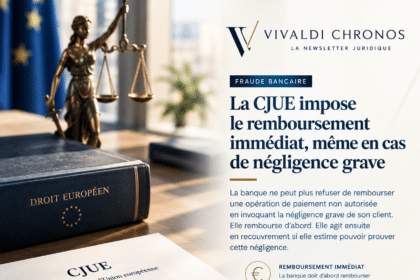
Fraude bancaire : la CJUE impose le remboursement immédiat, même en cas de négligence grave
La banque ne peut plus refuser de rembourser une opération de paiement non autorisée en invoquant la négligence grave de son client. Elle rembourse d’abord. Elle agit ensuite en recouvrement si elle estime pouvoir prouver cette négligence. La charge de l’avance change de camp.
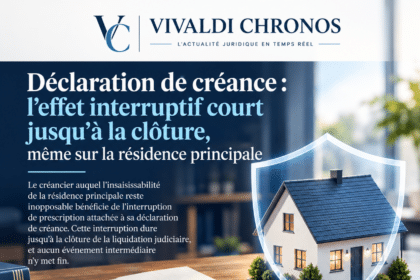
Déclaration de créance : l’effet interruptif court jusqu’à la clôture, même sur la résidence principale
Le créancier auquel l’insaisissabilité de la résidence principale reste inopposable bénéficie de l’interruption de prescription attachée à sa déclaration de créance. Cette interruption dure jusqu’à la clôture de la liquidation judiciaire, et aucun événement intermédiaire n’y met fin. Source : Cass. com., 9 septembre 2026, n° 25-15.719, n° 435 F-D I. Un contentieux devenu classique : la mainlevée du privilège L’affaire réunit tous les ingrédients d’un dossier de saisie immobilière contemporain. Le 24 septembre 2008, une banque consent un prêt à deux époux, codébiteurs solidaires. Le prêt finance l’acquisition de leur résidence principale. La banque inscrit un privilège de prêteur de deniers sur l’immeuble. Le 14 novembre 2011, les époux déclarent insaisissables leurs droits sur cet immeuble, en application de l’article L. 526-1 du code de commerce. Cette déclaration reste toutefois inopposable à la banque, dont la créance lui est antérieure. Le 22 janvier 2016, le tribunal ouvre la liquidation judiciaire de l’époux. La banque déclare sa créance, que le juge-commissaire admet par ordonnance du 20 janvier 2017. Parallèlement, elle délivre à l’épouse deux commandements de payer avant saisie, le…
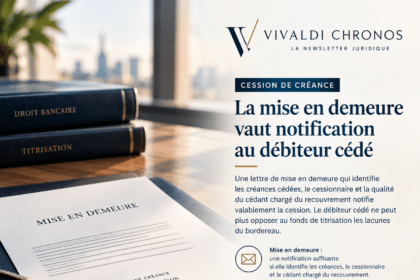
Cession de créance : la mise en demeure vaut notification au débiteur cédé
Une lettre de mise en demeure qui identifie les créances cédées, le cessionnaire et la qualité du cédant chargé du recouvrement notifie valablement la cession. Le débiteur cédé ne peut plus opposer au fonds de titrisation les lacunes du bordereau.
Fraude bancaire : le spoofing n’exclut pas à lui seul la négligence grave du payeur
Le client qui communique ses identifiants à un faux conseiller et valide des opérations qu’il n’a pas initiées commet peut-être une négligence grave. L’usurpation du numéro de téléphone de la banque ne suffit pas à l’en dispenser. Les juges du fond doivent examiner son comportement concrètement.
Retrait litigieux et caution : le devoir de mise en garde ne suffit pas
La caution poursuivie par un fonds de titrisation ne peut racheter la créance au prix de la cession qu’à une condition : contester le fond du droit invoqué contre elle. Une demande reconventionnelle fondée sur le devoir de mise en garde ne remplit pas cette condition.
Disproportion du cautionnement : le cautionnement antérieur arrivé à terme compte toujours
Un cautionnement antérieur arrivé à terme pèse encore sur l’endettement de la caution. La chambre commerciale l’a jugé le 8 juillet 2026. Le terme éteint la couverture, jamais le règlement.
Résolution d’un contrat après l’ouverture de la procédure collective : le sort de la créance de restitution
Un contrat conclu avant l’ouverture, puis anéanti après pour une inexécution autre qu’un impayé. La créance de restitution qui en résulte n’accède pas au privilège de procédure. Elle rejoint le passif, par la seule voie du juge-commissaire.