

Le créancier auquel l’insaisissabilité de la résidence principale reste inopposable bénéficie de l’interruption de prescription attachée à sa déclaration de créance. Cette interruption dure jusqu’à la clôture de la liquidation judiciaire, et aucun événement intermédiaire n’y met fin.
Source : Cass. com., 9 septembre 2026, n° 25-15.719, n° 435 F-D
I. Un contentieux devenu classique : la mainlevée du privilège
L’affaire réunit tous les ingrédients d’un dossier de saisie immobilière contemporain.
Le 24 septembre 2008, une banque consent un prêt à deux époux, codébiteurs solidaires. Le prêt finance l’acquisition de leur résidence principale. La banque inscrit un privilège de prêteur de deniers sur l’immeuble.
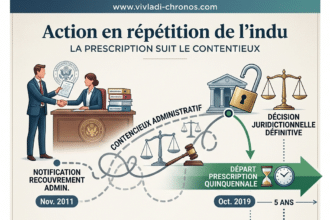
Le 14 novembre 2011, les époux déclarent insaisissables leurs droits sur cet immeuble, en application de l’article L. 526-1 du code de commerce. Cette déclaration reste toutefois inopposable à la banque, dont la créance lui est antérieure.
Le 22 janvier 2016, le tribunal ouvre la liquidation judiciaire de l’époux. La banque déclare sa créance, que le juge-commissaire admet par ordonnance du 20 janvier 2017. Parallèlement, elle délivre à l’épouse deux commandements de payer avant saisie, le 1er septembre 2016 puis le 24 août 2018.
Le 13 décembre 2023, les époux saisissent le juge de l’exécution. Ils demandent la mainlevée du privilège de prêteur de deniers et invoquent la prescription.
II. Le raisonnement de la cour d’appel : une date de départ mal choisie
La cour d’appel rejette la demande, mais par un chemin que la Cour de cassation désapprouve.
Les juges du fond raisonnent en trois temps. Après l’admission de sa créance, la banque aurait retrouvé sa capacité d’agir en recouvrement le 21 juin 2022. Cette date correspond à la fin de la procédure de vente de gré à gré que le juge-commissaire avait autorisée. Un nouveau délai de deux ans aurait alors recommencé à courir.
La cour ajoute que la requête de la banque d’octobre 2022, tendant à poursuivre la vente sur saisie, ou ses conclusions en réponse du 8 novembre 2022, ont interrompu ce nouveau délai.
(Le jugement mentionnait par erreur l’année 2002 ; il s’agit évidemment de 2022.)
La construction paraît ingénieuse. Elle repose néanmoins sur une prémisse fausse.
III. La cassation : la clôture, et rien d’autre
La Cour de cassation casse l’arrêt au visa des articles L. 622-25-1 et L. 641-3 du code de commerce.
La règle qu’elle rappelle tient en une phrase. La déclaration de créance interrompt la prescription jusqu’à la clôture de la procédure.
Cet effet interruptif profite au créancier déclarant auquel l’insaisissabilité de la résidence principale reste inopposable. La banque se trouvait exactement dans cette position. Sa créance avait fait l’objet d’une vérification et d’une admission. Titulaire d’un droit de poursuite sur l’immeuble, elle agissait contre le débiteur pour faire constater sa créance et son exigibilité.
La conséquence tombe d’elle-même. Seule la date de clôture de la procédure importe. Aucun autre événement survenu pendant la procédure n’interrompt cet effet, ni l’admission de la créance, ni l’échec d’une vente de gré à gré.
Faute d’avoir recherché la date de clôture, la cour d’appel voit son arrêt cassé, avec renvoi.
IV. Une jurisprudence désormais stabilisée
La solution ne surprend pas. Nous avions commenté l’arrêt du 4 février 2026, qui posait déjà la même règle pour un créancier titulaire d’un droit de poursuite sur la résidence principale.
La chambre commerciale confirme donc, et elle le fait dans une configuration voisine. Le mouvement s’écarte nettement de l’état antérieur du droit, où l’absence de décision d’admission commandait la prolongation de l’effet interruptif jusqu’à la clôture. Nous avions analysé cette étape intermédiaire sous l’angle de l’admission de créance.
Un point mérite d’être souligné. L’arrêt du 9 septembre 2026 statue à propos d’une déclaration notariée d’insaisissabilité. Rien n’empêche cependant de l’appliquer à l’identique lorsque l’insaisissabilité de la résidence principale résulte de la loi. Les textes visés ne distinguent pas selon la source de la protection.
V. Une réserve : la vente de la résidence principale par le liquidateur
Cette solution ne remet pas en cause une évolution parallèle, qu’il faut avoir en tête.
Par un avis du 10 décembre 2025, la Cour de cassation a admis que le juge-commissaire peut autoriser la vente de la résidence principale sur requête du liquidateur. Cette autorisation joue pour le compte des créanciers dont le gage porte sur le patrimoine personnel du débiteur, dès lors que la procédure collective s’ouvre sur les deux patrimoines.
Le cadre est celui du nouveau statut de l’entrepreneur individuel, issu de la loi du 14 février 2022.
Les deux solutions se complètent plutôt qu’elles ne s’opposent. L’une sécurise la créance dans le temps. L’autre ouvre une voie de réalisation collective de l’immeuble.
VI. Conséquences pratiques
Pour le créancier inscrit. Déclarez toujours la créance, même en présence d’un droit de poursuite individuel sur l’immeuble. La déclaration gèle la prescription pour toute la durée de la procédure. Elle coûte peu et protège beaucoup. Attention toutefois : la déclaration vous soumet aussi aux effets de la procédure, et l’adoption d’un plan de redressement peut suspendre votre saisie.
Pour le débiteur ou la caution. L’argument de la prescription perd beaucoup de terrain. Avant de saisir le juge de l’exécution, vérifiez trois points :
- la date exacte de la clôture, publiée au BODACC ;
- l’existence effective d’une déclaration de créance régulière ;
- l’opposabilité de l’insaisissabilité au créancier poursuivant, qui dépend de la date de naissance de la créance.
Rappelons enfin que la déclaration au passif du débiteur principal interrompt également la prescription à l’égard de la caution, et ce jusqu’à la clôture.
VII. Ce que nous retenons
La chambre commerciale poursuit un travail de simplification utile.
Une seule date structure désormais le calcul de la prescription : celle de la clôture. Les praticiens n’ont plus à reconstituer la chronologie des incidents de la procédure pour savoir si un nouveau délai a couru.
Le créancier inscrit sur la résidence principale y gagne une sécurité réelle. Le débiteur, lui, devra porter le débat sur l’existence de la créance plutôt que sur le temps écoulé.
Points clés à retenir
- La déclaration de créance interrompt la prescription jusqu’à la clôture de la procédure (art. L. 622-25-1 et L. 641-3 c. com.).
- Cet effet profite au créancier auquel l’insaisissabilité de la résidence principale reste inopposable.
- Seule compte la date de clôture, non l’admission de la créance ni la fin d’une tentative de vente amiable.
- La solution vaut pour l’insaisissabilité déclarée comme pour l’insaisissabilité légale.
- Le privilège de prêteur de deniers échappe donc à la mainlevée tant que la procédure reste ouverte.
Pour aller plus loin sur Chronos
- Déclaration de créance et interruption de prescription : ce que change l’arrêt du 4 février 2026
- Renonciation à l’insaisissabilité de la résidence principale et plan de redressement
- Déclaration notariée d’insaisissabilité et procédure collective : le droit de poursuite du créancier
- Liquidation d’une entreprise individuelle : insaisissabilité de la résidence principale
- Caution et procédure collective : le délai de prescription