

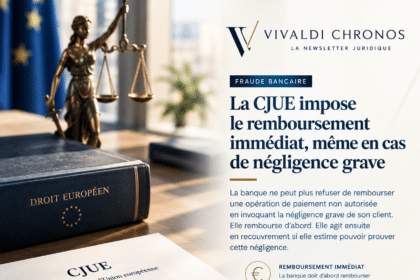
Fraude bancaire : la CJUE impose le remboursement immédiat, même en cas de négligence grave
La banque ne peut plus refuser de rembourser une opération de paiement non autorisée en invoquant la négligence grave de son client. Elle rembourse d’abord. Elle agit ensuite en recouvrement si elle estime pouvoir prouver cette négligence. La charge de l’avance change de camp.

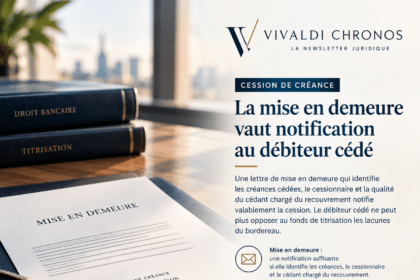
Cession de créance : la mise en demeure vaut notification au débiteur cédé
Une lettre de mise en demeure qui identifie les créances cédées, le cessionnaire et la qualité du cédant chargé du recouvrement notifie valablement la cession. Le débiteur cédé ne peut plus opposer au fonds de titrisation les lacunes du bordereau.
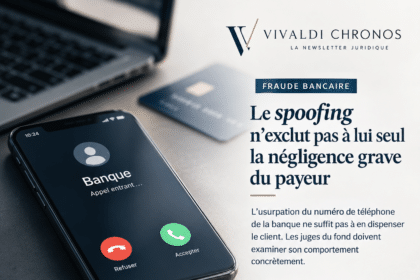
Fraude bancaire : le spoofing n’exclut pas à lui seul la négligence grave du payeur
Le client qui communique ses identifiants à un faux conseiller et valide des opérations qu’il n’a pas initiées commet peut-être une négligence grave. L’usurpation du numéro de téléphone de la banque ne suffit pas à l’en dispenser. Les juges du fond doivent examiner son comportement concrètement.
Retrait litigieux et caution : le devoir de mise en garde ne suffit pas
La caution poursuivie par un fonds de titrisation ne peut racheter la créance au prix de la cession qu’à une condition : contester le fond du droit invoqué contre elle. Une demande reconventionnelle fondée sur le devoir de mise en garde ne remplit pas cette condition.
Disproportion du cautionnement : le cautionnement antérieur arrivé à terme compte toujours
Un cautionnement antérieur arrivé à terme pèse encore sur l’endettement de la caution. La chambre commerciale l’a jugé le 8 juillet 2026. Le terme éteint la couverture, jamais le règlement.
Fraude au RIB : l’usurpateur d’identité n’est pas un « créancier apparent »
La Cour de cassation tranche enfin. Le tiers qui usurpe l’identité du créancier n’entre pas dans la catégorie du créancier apparent de l’article 1342-3 du code civil. Le débiteur qui vire les fonds sur un faux RIB, sans jamais douter de l’identité de son créancier, reste tenu de payer.
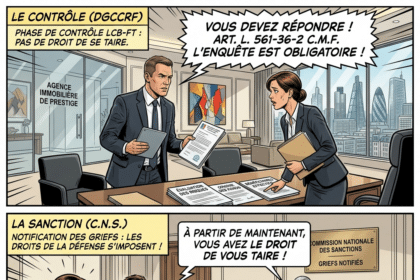
Contrôles LCB-FT : le droit de se taire ne s’applique pas
Les agents de la DGCCRF n'ont pas à informer le professionnel contrôlé de son droit de se taire. La phase de contrôle échappe aux droits de la défense, sous réserve d'une atteinte irrémédiable.
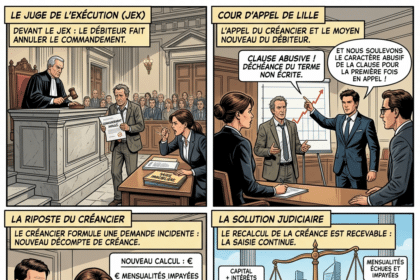
Défense du créancier en appel du jugement d’orientation face à une clause abusive
Le débiteur soulève une clause abusive pour la première fois en appel du jugement d'orientation ? Le créancier poursuivant peut riposter par une demande incidente et faire recalculer sa créance.
Surendettement et dettes professionnelles : la part du passif n’a plus d’importance
Le surendettement s'apprécie sur l'ensemble du passif, dettes professionnelles incluses. Leur proportion n'a plus aucune incidence sur la recevabilité de la demande.
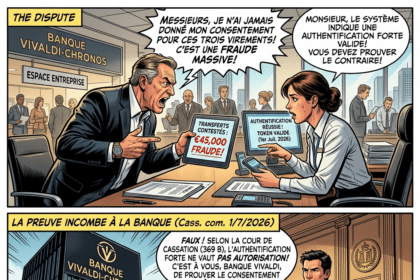
Fraude bancaire : la charge de la preuve du consentement pèse sur la banque
Un client conteste un virement ? La charge de la preuve du consentement bascule alors vers la banque. L'authentification forte ne vaut pas autorisation de l'opération.

Péremption du commandement de saisie immobilière : l’ordonnance du juge-commissaire vaut commandement
L’ordonnance du juge-commissaire qui ordonne la vente d’un immeuble du débiteur par adjudication judiciaire produit les effets du commandement prévu à l’article R. 321-1 du code des procédures civiles d’exécution. La péremption du commandement de saisie immobilière initial n’y fait donc pas obstacle.
La condamnation du tiers saisi à l’épreuve du principe de proportionnalité
La condamnation du tiers saisi défaillant au paiement des causes de la saisie revêt le caractère d’une punition. À ce titre, elle se heurte au principe constitutionnel de proportionnalité des peines.