

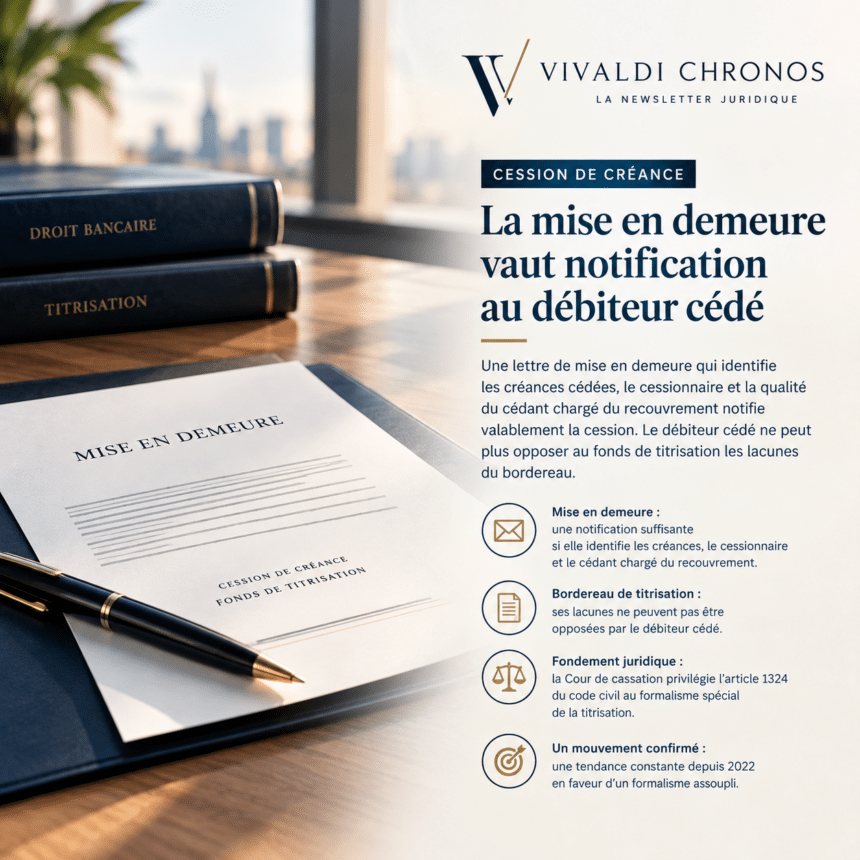
Une lettre de mise en demeure qui identifie les créances cédées, le cessionnaire et la qualité du cédant chargé du recouvrement notifie valablement la cession. Le débiteur cédé ne peut plus opposer au fonds de titrisation les lacunes du bordereau.
Source : Cass. com., 1er juillet 2026, n° 25-15.682, n° 359 F-B
I. Le terrain du litige : un commandement de payer contesté
Un fonds de titrisation se prévaut d’une cession de créances consentie par une banque. Il fait délivrer un commandement de payer au débiteur, pour le recouvrement de deux prêts impayés.
Le débiteur demande l’annulation de cet acte. Son raisonnement s’appuie entièrement sur le droit spécial de la titrisation.
L’article L. 214-169, V, du code monétaire et financier organise en effet la cession de créances par un organisme de financement. Celle-ci s’opère par la remise d’un bordereau dont un décret fixe les énonciations et le support. La cession prend effet entre les parties et devient opposable aux tiers à la date apposée sur ce bordereau.
Or le bordereau litigieux ne désignait ni n’individualisait les créances cédées, contrairement à l’exigence de l’article D. 214-227, 4°. Le débiteur en tirait deux conséquences. D’abord, la cession ne lui devenait pas opposable. Ensuite, aucune autre pièce ne pouvait suppléer le bordereau défaillant.
L’argumentation paraissait solide. La Cour de cassation la contourne.
II. La solution : le visa de l’article 1324 du code civil
La chambre commerciale délaisse le droit spécial et vise le droit commun.
L’article 1324 du code civil énonce une règle souple. La cession de créance devient opposable au débiteur dès lors que le cédant la lui notifie ou que le débiteur en prend acte.
La Cour examine alors les lettres de mise en demeure que la banque prêteuse avait adressées au débiteur. Ces lettres mentionnaient trois éléments :
- les références des prêts concernés ;
- la cession de l’ensemble des créances au fonds de titrisation ;
- la qualité de la banque, agissant comme cédant chargé du recouvrement pour le compte de ce fonds.
Ces mentions permettaient au débiteur d’identifier les créances cédées et le cessionnaire. La cession lui devenait donc opposable. Le fonds de titrisation pouvait par conséquent l’invoquer au soutien de son commandement de payer.
III. Pourquoi la Cour préfère le droit commun au droit spécial
La solution mérite un mot d’explication, car elle articule deux corps de règles.
Le bordereau de l’article L. 214-169, V, règle l’effet de la cession entre les parties et son opposabilité aux tiers. Il détermine la date du transfert de propriété de la créance.
L’opposabilité au débiteur cédé relève d’une autre question. Elle vise un objectif d’information : le débiteur doit savoir entre quelles mains se libérer. L’article 1324 du code civil répond précisément à ce besoin.
La Cour refuse ainsi de transformer une exigence de forme en cause d’inopposabilité au débiteur. Le raisonnement rejoint celui déjà retenu en matière de cession Dailly, où la Cour écarte les conditions supplémentaires que le contrat générateur de la créance prétend ajouter.
IV. Un assouplissement continu depuis 2022
L’arrêt s’inscrit dans une tendance nette.
La Cour de cassation avait déjà allégé le formalisme du bordereau le 25 mai 2022. Elle avait jugé, d’une part, que l’indication de la nature et du montant de la créance cédée et le nom du débiteur ne constituent pas des mentions obligatoires. Elle avait admis, d’autre part, que des références chiffrées suffisent à identifier la créance.
L’arrêt du 1er juillet 2026 transpose cette souplesse au stade de la notification. Celle-ci résulte du bordereau, bien sûr. Mais elle peut aussi résulter de simples lettres de mise en demeure, dès lors que le débiteur y trouve l’identité de son créancier et de quoi contester le montant réclamé.
Cette approche reste cohérente avec l’économie de la titrisation. Les portefeuilles comptent des milliers de créances. Un formalisme rigide y produirait surtout des effets d’aubaine.
V. Ce que doivent faire les praticiens
Pour le cessionnaire ou son conseil. Constituez le dossier de notification avant toute mesure d’exécution. Conservez les mises en demeure, leurs accusés de réception et la preuve de leur contenu. Vérifiez que chaque lettre nomme le fonds cessionnaire, identifie les prêts par leurs références et précise le rôle du cédant recouvreur. Ce triptyque a emporté la décision.
Pour le débiteur poursuivi. L’argument tiré du bordereau perd beaucoup de sa force. Concentrez la défense ailleurs :
- l’absence de toute notification ou de prise d’acte réelle ;
- l’imprécision des lettres, qui ne permettrait pas d’identifier les créances ;
- la prescription de la créance, souvent discutée après une procédure collective clôturée ;
- les exceptions au fond tirées du contrat de prêt lui-même.
La caution du débiteur cédé garde pour sa part ses propres moyens, dont le retrait litigieux sous les conditions récemment rappelées par la chambre commerciale.
VI. Ce que nous retenons
La Cour de cassation rappelle une évidence trop souvent oubliée. La notification poursuit un but d’information, non un rituel.
Le débiteur qui a reçu une lettre nommant son nouveau créancier et les prêts concernés ne peut plus prétendre ignorer la cession. Il lui reste ses défenses au fond, et elles suffisent à protéger ses intérêts légitimes.
Pour les fonds de titrisation, la décision sécurise un contentieux de masse. Pour les débiteurs, elle déplace le débat vers le terrain qui compte vraiment : l’existence et le montant de la dette.
Points clés à retenir
- La Cour écarte le formalisme du code monétaire et financier et applique l’article 1324 du code civil.
- Une mise en demeure suffit à notifier la cession si elle permet au débiteur d’identifier les créances et le cessionnaire.
- Le bordereau incomplet ne prive donc pas le fonds de titrisation de son droit de poursuite.
- La solution prolonge l’assouplissement amorcé en 2022 sur les mentions du bordereau.
- Le débiteur cédé conserve ses exceptions au fond ; il perd seulement l’argument formel.
Pour aller plus loin sur Chronos
- Cession de créance Dailly : pas de restrictions contractuelles possibles
- La notification de la cession de créance au débiteur cédé est facultative par bordereau Dailly
- La cession Dailly à l’épreuve de la procédure collective du cédant
- Garantie hypothécaire, liquidation judiciaire du débiteur principal et prescription
- La cession Dailly plus solide que jamais