

Durée de l’obligation d’information de la caution imposée au créancier
L'information de la caution de la défaillance du débiteur principal ne dispense pas le créancier de satisfaire son obligation d'information annuelle jusqu'à l'extinction de la dette garantie.

Responsabilité de la banque en cas de fraude : Application exclusive du droit spécial
Source : Cass.Com., 15 janvier 2025, n°23-13579 et 23-15437 B Deux décisions sont rendues le même jour par la Cour de cassation portant sur l’application du droit spécial sur le droit général à propos d’une fraude bancaire. Dans la première affaire, une société souscrit un contrat lui permettant de passer des virements bancaires sur internet authentifiés par un certificat numérique. Contestant quelques mois après avoir effectué des paiements, elle assigne la banque en remboursement des fonds versés. En appel, la banque est condamnée à rembourser aux sociétés 50 % des pertes subies au motif que si les sociétés payeuses ont commis une…
Spoofing : L’absence de caractérisation, par principe, d’une négligence grave
Aucune négligence grave au sens de l'article L. 133-19 du code monétaire et financier ne peut être imputée au titulaire d'un compte qui, contacté téléphoniquement par une personne se faisant passer pour un préposé de sa banque dont le numéro s'affichait, utilise à sa demande le dispositif de sécurité personnalisé pour supprimer puis réinscrire des bénéficiaires de virements dans le but d'éviter des opérations malveillantes
Fraude au président : ce que la banque doit vérifier avant d’exécuter un virement
Le devoir de vigilance du banquier lui incombe de relever les mouvements anormaux affectant le compte bancaire.
Le caractère abusif de la clause de déchéance du terme
La clause de déchéance du terme peut revêtir un caractère abusif que le juge doit relever d’office.
Devoir de mise en garde et restructuration de crédit
La restructuration de crédit n’entraine pas la création d’un endettement nouveau dispensant alors la banque de son devoir de mise en garde.
Lutte contre le blanchiment et le financement du terrorisme (LBFT) et responsabilité de l’établissement financier à l’égard des tiers
Le manquement d’un établissement bancaire à ses obligations liées à la LBFT, n’autorise pas la victime de l’agissement frauduleux à engager la responsabilité extra contractuelle de l’établissement.

Prêt consenti à des coemprunteurs : comment apprécier le risque d’endettement excessif ?
Pour la Cour de Cassation, l’établissement de crédit doit apprécier le risque d’endettement excessif au regard des capacités financières de tous les emprunteurs.
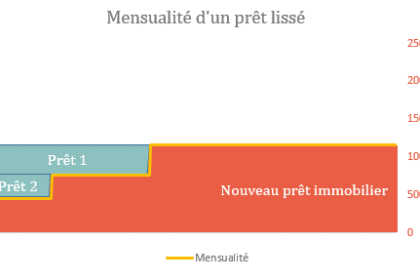
Prêt à paliers : la banque a l’obligation d’informer son client sur le risque d’amortissement négatif
Par une décision publiée au bulletin, la Cour de Cassation impose pour la première fois au débit du banquier, un devoir de mise en garde auprès de son client, lorsque le contrat de crédit peut induire des risques spécifiques pour l’emprunteur non averti, compte tenu de sa situation financière.
Appréciation de l’endettement excessif en présence de coemprunteurs
L’endettement excessif en présence de coemprunteurs doit s’apprécier au regard des capacités financières collectives et non individuelles.
Défaut de mise en garde : la Cour de Cassation clarifie sa jurisprudence.
L’action en responsabilité d’un emprunteur non averti à l’encontre du prêteur au titre d’un manquement à son devoir de mise en garde, se prescrit par cinq ans, non pas à compter de la signature du contrat, mais à compter du jour du premier incident de paiement.
L’indemnité d’exigibilité anticipée reste due par la caution non informée par la banque
Le manquement de la banque à son obligation légale d’informer annuellement la caution n’exonère pas celle-ci du paiement des autres sommes dues en vertu du cautionnement et, notamment, de l’indemnité d’exigibilité anticipée garantie.
