

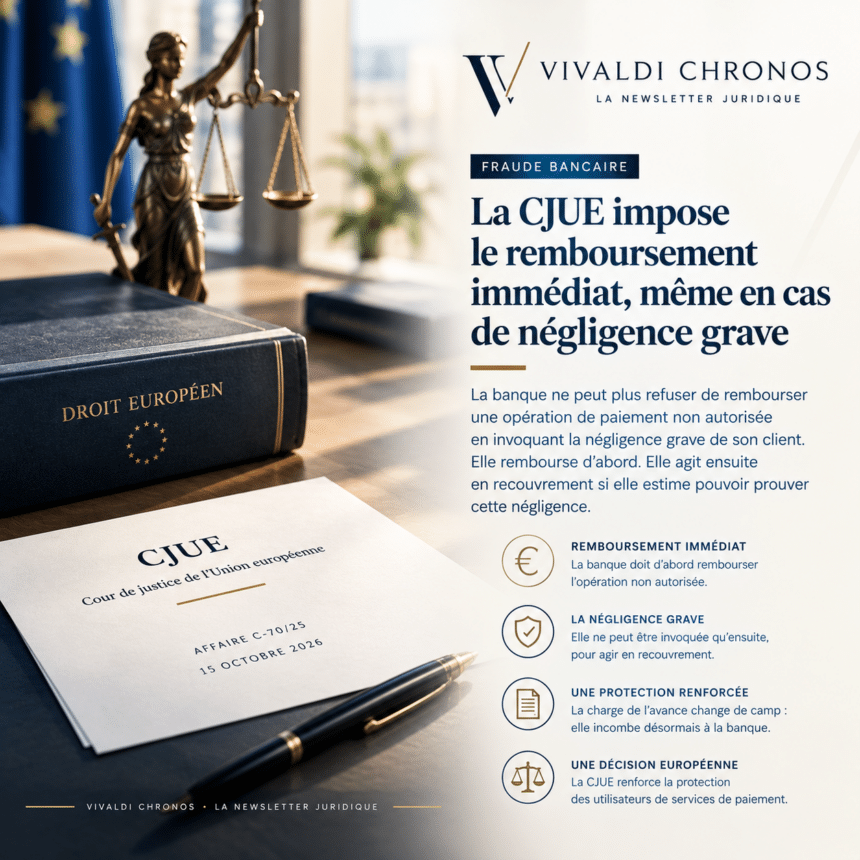
La banque ne peut plus refuser de rembourser une opération de paiement non autorisée en invoquant la négligence grave de son client. Elle rembourse d’abord. Elle agit ensuite en recouvrement si elle estime pouvoir prouver cette négligence. La charge de l’avance change de camp.
Source : CJUE, 15 octobre 2026, aff. C-70/25, N.O. c/ Powszechna Kasa Oszczędności Bank Polski
I. Une pratique de place contredite
Le scénario revient dans presque tous les dossiers de fraude aux moyens de paiement.
Le client conteste une opération. Il signale sans tarder, dépose plainte, réclame le remboursement. La banque instruit, puis répond par une lettre type : la négligence grave de l’utilisateur fait obstacle à toute restitution.
Le client se retrouve alors devant un choix inconfortable. Il renonce, ou il assigne. Dans la seconde hypothèse, il avance les frais d’une procédure qui dure deux à trois ans, tout en supportant seul le trou dans sa trésorerie. Pour une entreprise, ce décalage se révèle parfois fatal avant même que le juge ne tranche.
La Cour de justice vient de juger que ce mécanisme méconnaît la directive. L’arrêt du 15 octobre 2026 ne supprime pas la responsabilité du client négligent. Il déplace le moment où la discussion s’ouvre.
II. Les faits : une annonce en ligne, un lien piégé, 705 euros
L’affaire vient de Pologne, du tribunal d’arrondissement de Koszalin, et sa banalité fait sa valeur.
Une particulière met un objet en vente sur une plateforme d’enchères. Un tiers se présente comme acheteur et lui adresse un lien. La page reproduit l’interface de la plateforme, puis celle de sa banque. Elle y saisit ses données de connexion.
Le fraudeur exécute aussitôt une opération depuis le compte, pour 3 000 zlotys, soit environ 705 euros. La cliente découvre le débit le lendemain. Elle alerte immédiatement sa banque et dépose plainte. Les enquêteurs n’identifieront jamais l’auteur.
La banque refuse le remboursement. Son motif tient en une phrase : la cliente a commis une négligence grave en ne préservant pas ses données de sécurité.
Le tribunal polonais interroge alors la Cour de justice. La question se formule simplement. Un prestataire peut-il refuser le remboursement immédiat au motif que le payeur a manqué par négligence grave à ses obligations ?
III. La réponse : deux textes, deux questions
La Cour répond par la négative, et son raisonnement repose sur une lecture bien particulière.
L’article 73, paragraphe 1, organise la restitution. Le prestataire rembourse immédiatement le montant de l’opération non autorisée, au plus tard à la fin du premier jour ouvrable suivant le signalement. Le texte prévoit une seule réserve : de bonnes raisons de soupçonner une fraude du payeur lui-même, que le prestataire communique par écrit à l’autorité nationale compétente.
L’article 74, paragraphe 1, répartit la perte. Il plafonne en principe la charge du payeur à 50 euros. Son troisième alinéa écarte ce plafond lorsque le payeur agit frauduleusement ou manque intentionnellement ou par négligence grave à ses obligations.
Les deux dispositions ne poursuivent donc pas le même objet. L’une détermine qui avance les fonds. L’autre détermine qui les supporte au terme du débat. La négligence grave relève exclusivement de la seconde.
La Cour y ajoute un argument d’effet utile, que son communiqué formule nettement. Autoriser le refus d’emblée priverait l’obligation de remboursement immédiat de toute portée. Le client devrait prendre l’initiative d’une procédure pour faire valoir son droit, avec les coûts et les inconvénients que cela suppose. Un tel résultat heurterait l’objectif de protection élevée que poursuit la directive.
Le prestataire conserve évidemment son recours. Il réclamera ultérieurement au client les pertes nées de sa négligence grave, à charge pour lui de l’établir.
IV. La transposition française contenait déjà la réponse
Le droit interne reprend fidèlement l’architecture de la directive, et la lecture des textes réserve une surprise.
L’article L. 133-18 du code monétaire et financier impose le remboursement immédiat, au plus tard à la fin du premier jour ouvrable suivant réception de la contestation. Il assortit cette obligation d’une seule exception. Encore faut-il que la banque ait de bonnes raisons de soupçonner une fraude de l’utilisateur, et qu’elle communique ces raisons par écrit à la Banque de France.
L’article L. 133-19, IV, traite d’autre chose. Il fait supporter au payeur l’intégralité des pertes en cas d’agissement frauduleux ou de manquement intentionnel ou par négligence grave.
L’article L. 133-23 complète l’ensemble sur le terrain probatoire. Il met à la charge du prestataire la preuve de l’authentification, de l’enregistrement, de la comptabilisation et de l’absence de déficience technique.
Rien, dans l’article L. 133-18, n’autorise la rétention pour négligence grave. La pratique française s’appuyait donc sur un texte qui ne la prévoyait pas. L’arrêt du 15 octobre 2026 ne crée pas une règle nouvelle en droit interne : il rappelle celle qui figurait déjà dans le code.
V. Ce que l’arrêt change pour la jurisprudence française
La chambre commerciale avait construit, année après année, un contentieux entier sur la caractérisation de la négligence grave.
Nous avions suivi cette construction pas à pas. En 2021, la Cour exigeait de la banque qu’elle prouve aussi l’authentification et l’enregistrement de l’opération : un durcissement des conditions du refus de remboursement. En 2024, elle refusait de retenir la négligence grave du client manipulé par un faux conseiller, dans la ligne de l’absence de caractérisation, par principe, d’une négligence grave. Le 1er juillet 2026, elle rappelait que la charge de la preuve du consentement pèse sur la banque. Le 9 septembre 2026, enfin, elle imposait une appréciation in concreto du comportement du payeur.
Tous ces arrêts partagent une caractéristique. Ils tranchent la question de la négligence grave dans une instance que la victime a dû introduire, parce que la banque avait refusé de rembourser.
L’arrêt du 15 octobre 2026 ne rend pas ces décisions obsolètes. Il en déplace le terrain. Le débat sur la négligence grave garde toute sa place, mais il se déroulera désormais dans une instance que la banque engagera, après avoir restitué les fonds.
Le renversement procédural mérite d’être mesuré. Celui qui réclame n’occupe pas la même position que celui qui attend.
VI. Conséquences pratiques
Pour le conseil de la victime. Il faut d’abord former la demande sur l’article L. 133-18, et non sur le débat de fond. Mettre en demeure la banque de rembourser dans le délai légal. Rappeler que seul le soupçon de fraude de l’utilisateur autorise la rétention, et qu’il suppose une notification à la Banque de France. Demander la production de cette notification. Vérifier la date du signalement, car le remboursement suppose un signalement sans tarder. Réclamer enfin les intérêts courus depuis l’expiration du délai d’un jour ouvrable.
Pour l’établissement bancaire. Le refus cesse d’être une position d’attente et devient une décision risquée. Trois chantiers s’imposent. Distinguer dans les procédures internes le soupçon de fraude de l’utilisateur, seul motif de rétention, du constat de négligence grave, qui ne l’est pas. Construisez le dossier probatoire avant de décider, puisque le recours ultérieur vous incombera. Intégrez enfin le coût du portage : vous rembourserez des sommes que vous ne récupérerez pas toutes, et les intérêts de retard courront pendant la procédure.
Pour les deux. Le contentieux ne disparaît pas. Il change de sens, et avec lui l’économie de la négociation transactionnelle. Une banque qui a déjà payé n’aborde pas une discussion amiable comme une banque qui détient encore les fonds.
VII. Une réserve : le règlement en préparation
L’arrêt pourrait connaître une portée plus brève que son importance ne le laisse penser.
Le futur règlement sur les services de paiement, dont le texte de compromis date d’avril 2026, consacre à la question un article 56. La règle de principe ne bouge pas : le prestataire rembourse immédiatement, au plus tard à la fin du jour ouvrable suivant.
Le projet introduit toutefois une faculté de suspension. Le prestataire qui dispose de raisons objectivement justifiées de soupçonner une intention ou une négligence grave échappe au délai d’un jour ouvrable. Il doit alors exposer ces raisons par écrit au payeur, puis, dans les quinze jours ouvrables, rembourser ou motiver son refus.
Le législateur européen rétablirait ainsi une forme de rétention, mais sous conditions strictes et sous contrôle de délai. Nous suivrons l’adoption définitive du texte, attendue dans les prochains mois.
VIII. Ce que nous retenons
La Cour de justice ne dit pas que le client négligent mérite protection. Elle dit que la banque ne tranche pas seule le litige qui l’oppose à son client.
L’appréciation de la négligence grave relève du juge. Tant qu’il ne s’est pas prononcé, les fonds détournés doivent revenir sur le compte de leur titulaire. La formule que retiennent déjà les praticiens résume bien l’esprit de la décision : rembourser d’abord, démontrer ensuite.
Reste à mesurer l’effet sur les volumes. Les établissements qui refusaient par principe devront désormais choisir leurs combats, puisque chaque refus les exposera à une action qu’ils devront eux-mêmes conduire. On peut penser que cette sélection améliorera la qualité du contentieux. On peut aussi craindre qu’elle n’alourdisse le coût de la fraude pour la place, et donc pour l’ensemble des clients.
La réponse viendra du règlement en préparation, et du soin que les établissements mettront, dès maintenant, à documenter leurs dossiers.
Ce qu’il faut retenir :
- Les articles 73 et 74 de la directive DSP2 règlent deux questions distinctes : la restitution immédiate et la charge finale de la perte.
- La négligence grave du payeur ne figure pas parmi les exceptions au remboursement immédiat.
- Seul le soupçon de fraude du payeur, justifié et notifié par écrit à l’autorité nationale, autorise la rétention.
- Le prestataire qui a remboursé conserve un recours ; il en supporte la charge de la preuve et l’aléa.
- Le futur règlement sur les services de paiement pourrait rouvrir, de façon encadrée, la faculté de suspendre.
Pour aller plus loin sur Chronos
- Hameçonnage : durcissement des conditions du refus de remboursement
- Spoofing : l’absence de caractérisation, par principe, d’une négligence grave
- Fraude bancaire : la charge de la preuve du consentement pèse sur la banque
- Opérations bancaires non autorisées : précisions quant au régime applicable
- Hameçonnage et négligence grave entraînant la responsabilité du payeur : illustration
- Responsabilité bancaire et escroquerie téléphonique (spoofing)