

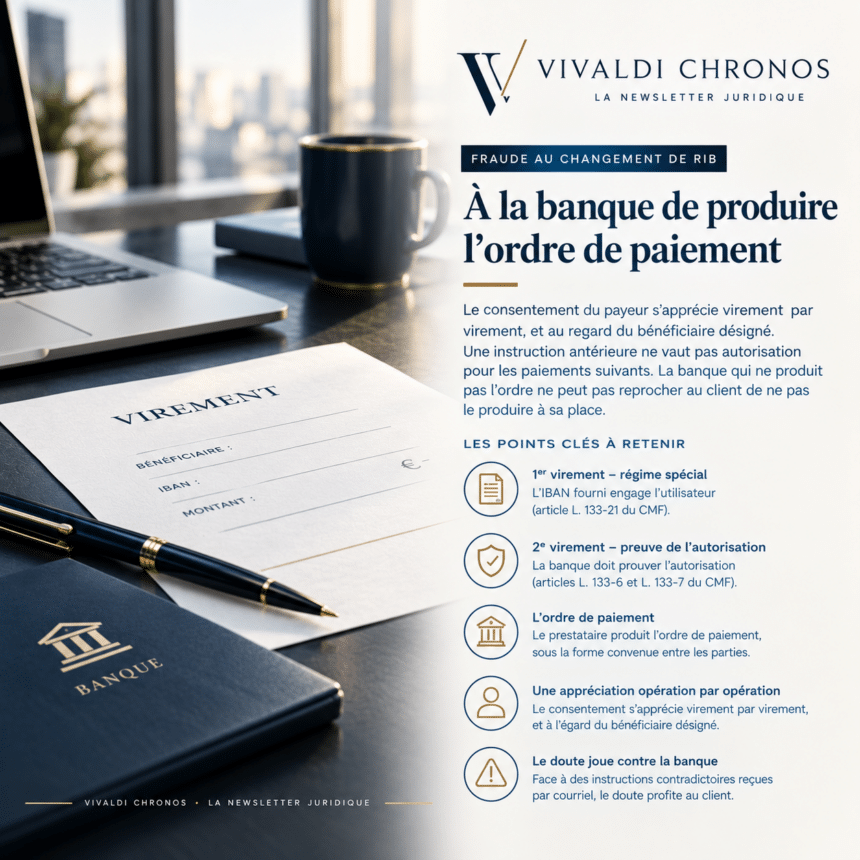
Le consentement du payeur s’apprécie virement par virement, et au regard du bénéficiaire désigné. Une instruction antérieure ne vaut pas autorisation pour les paiements suivants. La banque qui ne produit pas l’ordre ne peut pas reprocher au client de ne pas le produire à sa place.
Source : Cass. com., 9 septembre 2026, n° 25-15.225, n° 431 B
Points clés à retenir
- Le premier virement relève du régime exclusif de l’article L. 133-21 : l’IBAN fourni engage l’utilisateur.
- Le second virement relève des articles L. 133-6 et L. 133-7 : la banque doit prouver l’autorisation.
- Le prestataire produit l’ordre de paiement, sous la forme convenue entre les parties.
- Le consentement s’apprécie opération par opération, et à l’égard du bénéficiaire désigné.
- Face à des instructions contradictoires reçues par courriel, le doute joue contre la banque.
I. Les faits : deux situations de travaux, deux IBAN, une fraude
Le dossier illustre une mécanique devenue banale dans le financement de la construction.
Une société civile immobilière confie l’édification d’un immeuble à une entreprise. En janvier 2020, elle adresse par courriel à sa banque une situation de travaux accompagnée d’une facture. Cette facture mentionne l’IBAN du compte que l’entrepreneur détient dans un établissement français.
Deux jours plus tard, la SCI transfère à sa banque un autre courriel, présenté comme émanant de l’entrepreneur. Le message annonce la fermeture du compte figurant sur la facture. Il communique, pour ce règlement comme pour les suivants, les coordonnées d’un nouveau compte ouvert au Portugal. La banque exécute le virement vers ce second compte.
En février 2020, la SCI transmet une nouvelle situation de travaux. La facture jointe porte de nouveau l’IBAN du compte français. La banque vire pourtant les fonds sur le compte portugais.
La fraude éclate quelques jours plus tard. La SCI assigne sa banque en remboursement et en indemnisation, en lui reprochant un manquement à son obligation de vigilance. La cour d’appel la déboute. Elle se pourvoit.
II. Le premier virement : le régime spécial protège la banque
Sur ce point, la Cour de cassation ne surprend personne.
La responsabilité contractuelle de droit commun ne s’applique pas lorsque l’opération relève du régime exclusif de l’article L. 133-21 du code monétaire et financier. La Cour de justice l’avait posé le 2 septembre 2021, et la chambre commerciale le rappelle régulièrement, encore le 15 janvier 2025.
Or ce texte dit l’essentiel. Un ordre exécuté conformément à l’identifiant unique fourni par l’utilisateur vaut ordre dûment exécuté quant au bénéficiaire désigné. Si cet identifiant se révèle inexact, le prestataire n’engage pas sa responsabilité.
La SCI soutenait que le simple transfert du courriel frauduleux, sans instruction propre, ne valait pas autorisation. L’argument ne prospère pas. Elle avait bien transmis les coordonnées du compte portugais, et la banque avait exécuté conformément à cet IBAN.
Nous avions commenté l’autre face de cette règle. Le régime spécial cesse de protéger l’établissement lorsqu’il rédige lui-même l’ordre de virement avant de l’exécuter. Ici, la banque s’était bornée à exécuter.
III. Le second virement : la censure sur la charge de la preuve
Le second volet change tout, et c’est lui qui vaut publication.
La cour d’appel avait reproché à la SCI de ne pas justifier d’instructions spécifiques à cette seconde situation de travaux. Elle en avait déduit que le virement vers le compte portugais restait couvert par l’instruction de janvier.
La Cour de cassation censure. Elle vise les articles L. 133-6, alinéa 1er, et L. 133-7, alinéa 1er, du code monétaire et financier, ainsi que l’article 1353 du code civil.
La règle qu’elle dégage se lit simplement. La charge de la preuve de l’autorisation du paiement, donnée au prestataire sous la forme convenue entre les parties, pèse sur le prestataire. Il incombait donc à la banque de produire l’ordre de paiement relatif à ce second virement, pour établir que l’opération avait reçu l’autorisation du payeur quant au bénéficiaire.
En exigeant de la SCI qu’elle justifie l’absence d’instruction, les juges du fond ont inversé la charge de la preuve.
IV. L’apport : une autorisation ne se présume pas d’un ordre antérieur
Deux enseignements se dégagent, et le second commande le premier.
Le consentement s’apprécie opération par opération. Une instruction transmise pour un règlement ne couvre pas les règlements suivants. Peu importe que le courriel frauduleux ait annoncé un changement « pour ce paiement ainsi que ceux à venir » : cette formule émanait de l’escroc, non du client.
Le consentement s’apprécie à l’égard du bénéficiaire désigné. Autoriser un paiement ne signifie pas autoriser un paiement vers n’importe quel compte. Lorsque l’ordre ultérieur désigne un autre bénéficiaire que celui des instructions antérieures, l’autorisation doit se prouver pour ce bénéficiaire-là.
La décision prolonge une ligne que la chambre commerciale affermit depuis un an. Le 10 décembre 2025, elle jugeait déjà que la communication de données de carte bancaire ne vaut pas nécessairement consentement au paiement. Le 1er juillet 2026, elle rappelait que la charge de la preuve du consentement pèse sur la banque, et que l’authentification forte réussie ne suffit pas à l’établir.
V. Conséquences pratiques pour les établissements
L’arrêt vise une pratique répandue, et son coût probatoire mérite d’être mesuré.
Beaucoup d’établissements reçoivent encore les ordres de leur clientèle professionnelle par simple courriel, sans formalisme particulier. Tant que les instructions se suivent et se ressemblent, le procédé ne pose pas de difficulté. Le jour où elles se contredisent, la banque doit démontrer laquelle exprime le consentement de son client.
Trois réflexes s’imposent.
- Définissez la forme convenue. La convention de compte doit décrire précisément le canal, le format et les mentions de l’ordre de paiement. Sans cette définition, la preuve de l’autorisation devient malaisée.
- Archivez chaque ordre séparément. Un courriel transféré n’est pas un ordre. Reliez chaque exécution à une instruction identifiée, datée et rattachée à un bénéficiaire.
- Traitez la contradiction comme une alerte. Une facture qui porte l’IBAN initial, après un changement annoncé par courriel, crée une discordance. Le devoir de vigilance face à l’anomalie apparente devrait la faire remonter.
Pour le client victime, l’inverse se vérifie. L’action ne porte plus seulement sur la vigilance de la banque, terrain où la Cour retient une appréciation restrictive de l’anomalie apparente. Elle porte d’abord sur l’existence même de l’ordre.
VI. Ce que nous retenons
Le même dossier produit deux solutions opposées, et la frontière entre elles mérite d’être retenue.
Lorsqu’un ordre existe, le régime spécial s’applique et l’IBAN fourni engage celui qui l’a transmis. Lorsque l’existence de l’ordre fait débat, le droit commun de la preuve reprend la main et la banque supporte le risque.
La distinction n’est pas affaire de nuance. Elle sépare la mauvaise exécution d’un ordre, que l’article L. 133-21 couvre, de l’absence d’ordre, qu’aucun texte ne couvre.
Pour les établissements qui conduisent le contentieux de la fraude, la leçon vaut d’être intégrée en amont. Le dossier probatoire se construit avant le litige, dans la convention de compte et dans les procédures d’archivage, pas devant le juge.
Pour aller plus loin sur Chronos :
- Fraude au faux RIB : la banque qui rédige l’ordre de virement engage sa responsabilité contractuelle
- Fraude bancaire : la charge de la preuve du consentement pèse sur la banque
- Obligation de vigilance de la banque : l’anomalie apparente
- Devoir de non-immixtion du banquier : l’appréciation restrictive de l’anomalie apparente
- Fraude au président : le devoir de vigilance du banquier
- Opérations bancaires non autorisées : précisions quant au régime applicable